-
Use Cases
-
Resources
-
Pricing
1325 - 1521
% completado
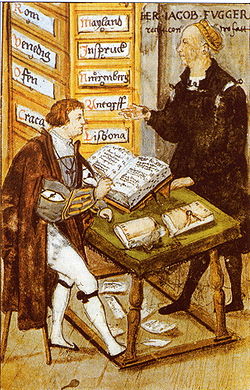
Las sociedades mesoamericanas desarrollaron sistemas de registro para tributos, intercambios, cosechas, almacenes y obligaciones laborales. En México-Tenochtitlan, los códices y funcionarios especializados documentaban la recaudación y administración de recursos, aunque no constituían contabilidad de partida doble.
Fuente de la imagen: Contabilidad
1325
% completado
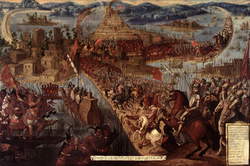
La fundación de México-Tenochtitlan dio origen a una administración tributaria y económica compleja. El gobierno mexica mantuvo registros de bienes, provincias tributarias, entregas y distribución de recursos mediante escribas y pictogramas.
Fuente de la imagen: México-Tenochtitlan
1519 - 1521
% completado
La conquista transformó las formas de administración económica del territorio. Las instituciones castellanas sustituyeron gradualmente los sistemas indígenas de registro por libros, cuentas fiscales y procedimientos europeos.
Fuente de la imagen: Conquista de México
1535
% completado
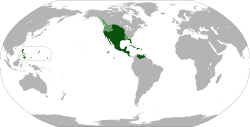
La creación del Virreinato de Nueva España estableció una administración fiscal centralizada. La Real Hacienda comenzó a controlar impuestos, gastos, remesas, minería y comercio mediante oficiales y libros contables.
Fuente de la imagen: Virreinato de Nueva España
1535 - 1821
% completado
Durante el periodo virreinal se introdujeron progresivamente métodos europeos de registro, incluida la partida doble en dependencias, comerciantes y corporaciones. Su aplicación coexistió con libros auxiliares, cuentas de cargo y data y prácticas administrativas locales.
Fuente de la imagen: Partida doble
1605 - 1786
% completado
La Corona estableció el Tribunal de Cuentas de México para revisar la gestión de los oficiales de la Real Hacienda. El tribunal examinaba libros, cobros, pagos y responsabilidades de los funcionarios públicos.
1760 - 1821
% completado
Las reformas borbónicas reorganizaron la administración fiscal novohispana, aumentaron la supervisión y profesionalizaron la recaudación. La creación y fortalecimiento de intendencias exigió controles contables más uniformes y frecuentes.
Fuente de la imagen: Reformismo borbónico
1786
% completado
La Ordenanza de Intendentes de 1786 reorganizó la hacienda y el gobierno territorial de Nueva España. Estableció responsabilidades más definidas para intendentes, tesoreros y contadores, reforzando la rendición de cuentas.
1810 - 1821
% completado
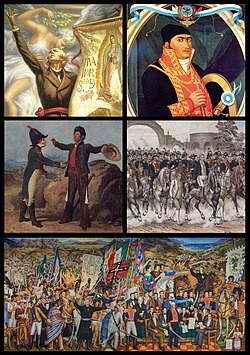
La guerra de Independencia interrumpió y fragmentó la administración fiscal virreinal. Tras la separación de España, el nuevo Estado mexicano tuvo que reconstruir sus tesorerías, presupuestos, registros y mecanismos de control.
Fuente de la imagen: Independencia de México
1820 - 1850
% completado
Durante las primeras décadas republicanas se expandieron en México las cátedras y manuales de comercio, teneduría de libros y aritmética mercantil. Estas enseñanzas prepararon a empleados, comerciantes y funcionarios para utilizar métodos contables modernos.
1824
% completado
La Constitución de 1824 organizó las finanzas del nuevo sistema federal mexicano. La división de competencias entre federación y estados hizo necesaria la elaboración de cuentas públicas y procedimientos diferenciados de recaudación.
Fuente de la imagen: Constitución Federal de los Estados Unidos Mexicanos de 1824
1845
% completado
La creación de la Escuela Superior de Comercio impulsó la formación especializada en comercio, administración y contabilidad. Con el tiempo, esta tradición educativa se incorporó al desarrollo de la educación profesional mexicana.
Fuente de la imagen: Instituto Politécnico Nacional
1880 - 1910
% completado
La expansión ferroviaria, minera, bancaria e industrial durante el Porfiriato aumentó la escala y complejidad de las empresas mexicanas. Las compañías requirieron contadores, auditorías internas, costos, presupuestos y estados financieros más sistemáticos.
Fuente de la imagen: Ferrocarril en México
1907
% completado
En 1907 se presentó en México uno de los primeros exámenes profesionales de contador público, asociado a Fernando Díez Barroso. El hecho simbolizó la transición de la teneduría de libros a una profesión universitaria y regulada.
Fuente de la imagen: Contador público
1910 - 1920
% completado
La Revolución alteró la propiedad, la fiscalidad y la administración de empresas y haciendas. La reconstrucción posterior impulsó nuevas instituciones públicas, controles presupuestarios y necesidades de información financiera.
Fuente de la imagen: Revolución mexicana
1923
% completado
El Instituto Mexicano de Contadores Públicos surgió como organización profesional para representar, capacitar y establecer criterios comunes para los contadores del país. Su actividad fue decisiva en la consolidación de la profesión.
1929
% completado
La Escuela Bancaria y Comercial fue fundada para formar profesionales destinados al sistema financiero y a las empresas. Se convirtió en una institución relevante para la enseñanza mexicana de contabilidad, banca y administración.
Fuente de la imagen: Escuela Bancaria y Comercial
1929
% completado
La autonomía universitaria favoreció la expansión de escuelas profesionales y de la investigación contable. La Universidad Nacional Autónoma de México se convirtió en un centro fundamental para la formación de contadores públicos.
Fuente de la imagen: Universidad Nacional Autónoma de México
1929
% completado
La Universidad Nacional Autónoma de México consolidó la enseñanza superior de contaduría y administración, que posteriormente se estructuró en su Facultad de Contaduría y Administración. El modelo influyó en otras universidades del país.
1959
% completado
La asociación de instituciones educativas promovió la cooperación académica y la homologación de planes de estudio de contaduría y administración. Su labor contribuyó a elevar la calidad y cobertura de la formación profesional.
1824
% completado
El Congreso creó la Contaduría Mayor de Hacienda como órgano de revisión de los ingresos y gastos federales. Es uno de los antecedentes directos de la actual Auditoría Superior de la Federación.
Fuente de la imagen: Auditoría Superior de la Federación
1854
% completado
El Código de Comercio de 1854 fue uno de los primeros esfuerzos nacionales por regular las obligaciones mercantiles y los libros de los comerciantes. Contribuyó a formalizar la documentación de operaciones y la prueba contable.
1889
% completado
El Código de Comercio promulgado en 1889 consolidó reglas para la contabilidad mercantil, incluidos libros, inventarios, balances y conservación de documentación. Aunque ha sido reformado, continúa siendo una base jurídica de la actividad comercial.
1917
% completado
La reorganización de la Secretaría de Hacienda consolidó la administración financiera federal. La dependencia coordinó ingresos, egresos, deuda, presupuesto y registros contables del gobierno nacional.
Fuente de la imagen: Secretaría de Hacienda y Crédito Público
1917
% completado
La Constitución de 1917 redefinió atribuciones económicas del Estado y fortaleció principios de presupuesto, fiscalidad y control público. Sus disposiciones influyeron en la organización posterior de la contabilidad gubernamental.
Fuente de la imagen: Constitución Política de los Estados Unidos Mexicanos
1925
% completado
La consolidación del impuesto sobre la renta obligó a empresas y personas a documentar ingresos, costos, deducciones y resultados con mayor precisión. La fiscalidad se convirtió en uno de los principales motores de la práctica contable mexicana.
Fuente de la imagen: Impuesto sobre la renta
1955
% completado
La federación nacional de colegios fortaleció la representación y coordinación de la profesión contable. Desde entonces, el Instituto Mexicano de Contadores Públicos ha emitido normas, guías y criterios de actualización profesional.
1967
% completado
El Instituto Mexicano de Contadores Públicos creó la Comisión de Principios de Contabilidad para investigar y emitir criterios técnicos aplicables a los estados financieros mexicanos. Sus boletines fueron el antecedente de las actuales Normas de Información Financiera.
2008
% completado
La Ley General de Contabilidad Gubernamental estableció criterios nacionales para registrar, presentar y fiscalizar la información financiera de los entes públicos. Su objetivo fue armonizar la contabilidad federal, estatal y municipal.
Fuente de la imagen: Intervención General de la Administración del Estado
2009
% completado
El Consejo Nacional de Armonización Contable emitió normas y formatos para uniformar la contabilidad gubernamental. La armonización permitió comparar presupuestos, activos, pasivos, ingresos y gastos entre distintos órdenes de gobierno.
2015
% completado
Las reformas de 2015 fortalecieron la fiscalización superior, la responsabilidad administrativa y la coordinación anticorrupción. La contabilidad pública pasó a ser un componente central de la transparencia y del control del gasto.
Fuente de la imagen: Sistema Nacional Anticorrupción
1982
% completado
La nacionalización bancaria modificó la estructura del sistema financiero y exigió nuevos controles contables, administrativos y de supervisión. El episodio también impulsó la discusión sobre transparencia y rendición de cuentas en entidades públicas.
Fuente de la imagen: Nacionalización de la banca en México
2002
% completado
El Consejo Mexicano para la Investigación y Desarrollo de Normas de Información Financiera asumió la emisión de normas contables mexicanas. Su creación separó la elaboración normativa de la representación gremial y modernizó el proceso técnico.
2006
% completado
En 2006 comenzaron a aplicarse las Normas de Información Financiera mexicanas, que sustituyeron gradualmente los antiguos principios de contabilidad generalmente aceptados. El nuevo marco mejoró la consistencia, comparabilidad y transparencia de la información financiera.
2014
% completado
La generalización del comprobante fiscal digital por Internet transformó la documentación de operaciones y la relación entre contribuyentes y autoridad fiscal. La contabilidad mexicana avanzó hacia procesos electrónicos, trazables y vinculados con la información tributaria.
2014
% completado
El envío electrónico de catálogos de cuentas, balanzas y pólizas al Servicio de Administración Tributaria integró la contabilidad empresarial con la fiscalización digital. Esta medida aceleró la automatización y modificó los controles internos de los contribuyentes.
Fuente de la imagen: Servicio de Administración Tributaria
O explora el directorio completo de líneas de tiempo históricas, con más de 2.000 temas.
Esta línea de tiempo de Historia de la Contabilidad en México se generó con ayuda de IA, a partir de información encontrada en internet.
Trabajamos para mantener estas líneas de tiempo precisas, pero algunos errores se nos escapan. Si encuentras uno, escríbenos a [email protected] y lo corregiremos para los próximos visitantes.
Export your timeline, add your own events, edit or remove AI-generated events, and much more
No credit card required.
Cancel anytime.
Cancel anytime.
You can create an unlimited number of timelines with up to 10 events on each one, customize how they look, export them to PDF, PNG, PowerPoint, CSV, and Excel, and share them with a link. Paid plans raise the event limit and add features like spreadsheet imports and collaborators.
Yes. You can cancel your subscription from your account page at any time, and you will not be charged again. Your subscription stays active for the rest of the period you already paid for.
Yes. We will email you a reminder before the annual renewal, and we will also email you a receipt.
Yes. You can email us within 15 days of any payment, and we will issue you a full refund.
Check out our pricing docs or send us an email anytime: [email protected].