-
Use Cases
-
Resources
-
Pricing
La historia de la contabilidad muestra cómo las sociedades han desarrollado métodos para registrar, organizar, verificar y comunicar información económica. Su evolución abarca desde las tablillas de arcilla de Mesopotamia hasta la contabilidad financiera, de gestión, computarizada y basada en estándares internacionales. Más Menos
1299 - 1300
% completado
El Libro Mayor de Farolfi constituye la evidencia existente más temprana del método de la partida doble propiamente dicho, utilizado entre 1299 y 1300.
Fuente de la imagen: Historia de la contabilidad
1299 - 1300
% completado
Entre 1299 y 1300 aparece la evidencia más antigua conocida de un sistema completo de contabilidad por partida doble.
Fuente de la imagen: Partida doble
1458
% completado
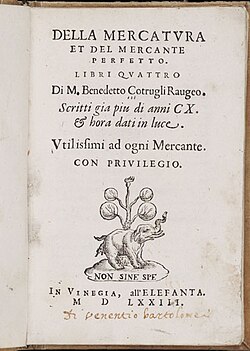
El tratado Della mercatura e del mercante perfetto, de Benedetto Cotrugli, contuvo el manuscrito más antiguo conocido sobre el sistema de partida doble.
1458
% completado
Benedetto Cotrugli redactó el tratado Della mercatura e del mercante perfetto, una obra temprana relacionada con la práctica mercantil y la partida doble.
1573
% completado
El manuscrito de Cotrugli no fue publicado oficialmente hasta 1573, más de un siglo después de su redacción.
Fuente de la imagen: Della mercatura e del mercante perfetto
1573
% completado
La publicación de 1573 permitió reconocer formalmente la importancia histórica del tratado de Cotrugli para la evolución de la partida doble.
1494
% completado
Al escribir su obra en 1494, Luca Pacioli era consciente de los avances de Benedetto Cotrugli y le dio crédito por sus aportaciones al sistema de partida doble.
1494
% completado
Luca Pacioli publicó en Venecia Summa de Arithmetica, Geometria, Proportioni et Proportionalità, considerada la primera obra impresa que describió ampliamente la partida doble.
1494
% completado
En Summa de Arithmetica, Pacioli describió el sistema de registros basado en débitos y créditos, contribuyendo a su difusión entre los comerciantes.
1494
% completado
La obra de Pacioli fue impresa y publicada en Venecia en 1494, un hecho decisivo para la circulación del conocimiento contable.
1494
% completado
La publicación de Summa de Arithmetica permitió que los principios de la partida doble alcanzaran una audiencia más amplia y quedaran fijados en una obra impresa.
1494
% completado
La labor de Luca Pacioli en 1494 consolidó su reconocimiento posterior como el padre de la contabilidad.
1494
% completado
El título y el contenido de Summa de Arithmetica reunieron conceptos de aritmética, geometría, proporción y razón aplicados al conocimiento mercantil y contable.
Fuente de la imagen: Summa de arithmetica
1600
% completado
El crecimiento de las sociedades por acciones reforzó la función de la contabilidad como medio de comunicación entre empresas e inversores.
1600
% completado
Los inversores que no conocían directamente las operaciones de las empresas comenzaron a apoyarse en las cuentas para obtener la información necesaria.
Fuente de la imagen: Sociedad por acciones
1600
% completado
La expansión de las sociedades por acciones creó audiencias más amplias para las cuentas y los informes contables.
1600
% completado
Desde aproximadamente 1600 se desarrollaron sociedades por acciones que ampliaron el número de usuarios interesados en la información contable.
1900 - 1999
% completado
La regulación desarrollada durante el siglo XX reforzó el carácter normativo de las prácticas contables.
1900 - 1999
% completado
La combinación de normas y organismos reguladores fortaleció la consideración de la contabilidad como una disciplina científica.
1900 - 1999
% completado
En el siglo XX surgieron organismos reguladores que fortalecieron el carácter científico y normativo de la contabilidad.
Fuente de la imagen: Organismo Regulador del Sistema Nacional de Aeropuertos
1900 - 1999
% completado
Durante el siglo XX se desarrollaron normas contables destinadas a ordenar y hacer más comparable la información financiera.
1914 - 1925
% completado
El estudio sobre la contabilidad de costes en el Reino Unido examina su desarrollo entre 1914 y 1925.
Fuente de la imagen: Contabilidad de costos
1990 - 1999
% completado
Durante la década de 1990, la historia de la contabilidad alcanzó una mayor madurez como campo de estudio académico.
Jul 1854
% completado
En julio de 1854, el Instituto de Contadores de Glasgow solicitó a la reina Victoria una Carta Real.
Jul 1854
% completado
La petición de julio de 1854 buscaba elevar formalmente el reconocimiento institucional de los contadores de Glasgow.
1880
% completado
La preocupación por los bajos estándares fue una de las razones que impulsaron la unión de los cuerpos profesionales ingleses.
1880
% completado
La Carta Real de 1880 otorgó reconocimiento oficial al organismo profesional británico creado para elevar los estándares de la profesión.
1880
% completado
En 1880 se estableció por Carta Real el Instituto de Contadores Públicos de Inglaterra y Gales.
1880
% completado
Los cuerpos profesionales locales de Inglaterra se unieron para mejorar su estatus y responder a las críticas sobre los bajos estándares.
1890 - 1990
% completado
La historia de Price Waterhouse en América, desarrollada entre 1890 y 1990, documenta la evolución de una importante firma de contabilidad.
Fuente de la imagen: PwC
1896 - 1936
% completado
El estudio de John L. Carey documenta el ascenso de la profesión contable desde una actividad técnica hacia una profesión entre 1896 y 1936.
1937 - 1969
% completado
El segundo volumen de la obra de John L. Carey analiza el crecimiento de la responsabilidad y la autoridad profesional entre 1937 y 1969.
O explora el directorio completo de líneas de tiempo históricas, con más de 2.000 temas.
Esta línea de tiempo de Historia de la Contabilidad se generó con ayuda de IA, a partir de información encontrada en internet.
Trabajamos para mantener estas líneas de tiempo precisas, pero algunos errores se nos escapan. Si encuentras uno, escríbenos a [email protected] y lo corregiremos para los próximos visitantes.
Export your timeline, add your own events, edit or remove AI-generated events, and much more
No credit card required.
Cancel anytime.
Cancel anytime.
You can create an unlimited number of timelines with up to 10 events on each one, customize how they look, export them to PDF, PNG, PowerPoint, CSV, and Excel, and share them with a link. Paid plans raise the event limit and add features like spreadsheet imports and collaborators.
Yes. You can cancel your subscription from your account page at any time, and you will not be charged again. Your subscription stays active for the rest of the period you already paid for.
Yes. We will email you a reminder before the annual renewal, and we will also email you a receipt.
Yes. You can email us within 15 days of any payment, and we will issue you a full refund.
Check out our pricing docs or send us an email anytime: [email protected].