-
Use Cases
-
Resources
-
Pricing
1585
Simon Stevin publicó trabajos que contribuyeron a la difusión del sistema decimal. Según la historia de la estadística, la notación decimal parece haber facilitado cálculos de conteo y estimación como los descritos en tradiciones anteriores.
Fuente de la imagen: Simon Stevin
1599
En Certaine errors in navigation, Edward Wright presentó una idea precursora de la mediana en una sección dedicada a determinar una localización mediante un compás.
1654
La correspondencia entre Pierre de Fermat y Blaise Pascal estableció raíces fundamentales de los métodos matemáticos de la estadística al abordar problemas de juegos de azar y probabilidad.
Fuente de la imagen: Teoría de la probabilidad
1657
Christiaan Huygens proporcionó en 1657 el primer tratamiento científico conocido de la probabilidad, contribuyendo a convertirla en un campo matemático sistemático.
Fuente de la imagen: Christiaan Huygens
1662
John Graunt estimó la población de Londres a partir de los registros parroquiales en Natural and Political Observations Made upon the Bills of Mortality. Su trabajo es un antecedente decisivo de la estadística demográfica.
Fuente de la imagen: John Graunt
1700 - 1799
Thomas Bayes probó un caso especial de lo que hoy se conoce como teorema de Bayes. Pierre-Simon Laplace desarrolló posteriormente una visión general y la aplicó a la mecánica celeste, la estadística médica, la confiabilidad y la jurisprudencia.
Fuente de la imagen: Teorema de Bayes
1713
La publicación póstuma de Ars Conjectandi, de Jakob Bernoulli, trató la probabilidad como una rama de las matemáticas y consolidó herramientas que más tarde serían esenciales para la estadística.
1718
Abraham de Moivre publicó La doctrina de las probabilidades, una obra que desarrolló la probabilidad matemática y contribuyó a su integración en el cuerpo general de las matemáticas.
Fuente de la imagen: Abraham de Moivre
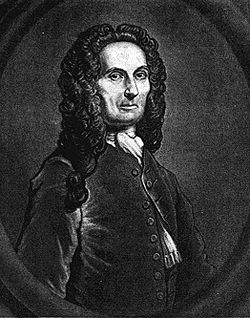
12 de noviembre de 1733
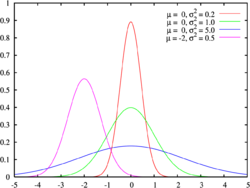
Abraham de Moivre trazó una curva que posteriormente sería reconocida como un primer ejemplo de la curva normal. Estudiaba la cantidad de caras obtenidas al lanzar una moneda justa.
1749
Godofredo Achenwall introdujo la palabra alemana Statistik para designar el análisis de datos acerca del Estado, en el sentido de una ciencia del Estado. El concepto se relacionó posteriormente con la aritmética política inglesa.
1750
La historia de la estadística puede situarse convencionalmente en 1750. Desde entonces, la interpretación de la palabra estadística y el alcance de la disciplina han cambiado de manera sustancial.
Fuente de la imagen: Historia de la estadística
1802
Laplace estimó la población de Francia mediante un método semejante al empleado por John Graunt para Londres, usando información demográfica disponible y procedimientos de inferencia poblacional.
Fuente de la imagen: Pierre-Simon Laplace
1843
Antoine Augustin Cournot fue el primero en usar el término valeur médiane, o mediana, para el valor que divide una distribución de probabilidad en dos mitades iguales.
Fuente de la imagen: Mediana (estadística)
1845
Contributions to Vital Statistics, de Francis G. P. Neison, fue el primer libro cuyo título incluyó la palabra estadísticas. La primera edición se registró en 1845 para la Medical Invalid and General Life Office.
1750
La publicación póstuma de Opera Miscellanea, de Roger Cotes, contiene un estudio formal de la teoría de errores y constituye uno de sus puntos de partida históricos.
Fuente de la imagen: Roger Cotes
1750
En su estudio de los movimientos de la Luna, Tobias Mayer inventó un método formal para estimar cantidades desconocidas. Generalizó el promedio de observaciones al promedio de grupos de ecuaciones similares.
Fuente de la imagen: Tobias Mayer
1755 - 1756
Thomas Simpson preparó una memoria sobre la ventaja de tomar la media de varias observaciones en astronomía práctica. Impresa en 1756, aplicó por primera vez esta teoría a la discusión de errores observacionales.
1755
Ruder Bošković aplicó métodos de medición y ajuste en su trabajo sobre la forma de la Tierra, basado en De litteraria expeditione per pontificiam ditionem ad dimetiendos duos meridiani gradus a PP.
Fuente de la imagen: Ruđer Bošković
1757
La reimpresión de la memoria de Simpson sostuvo que los errores positivos y negativos eran igualmente probables y que existían límites para sus valores. También discutió errores continuos y proporcionó una curva de probabilidad.
1774
Pierre-Simon Laplace realizó su primer intento de deducir una regla para combinar observaciones a partir de principios de la teoría de probabilidades.
1774
Laplace observó que, una vez descartado el signo, la frecuencia de un error podía expresarse como una función exponencial de su magnitud. Esta distribución se conoce actualmente como distribución de Laplace.
Fuente de la imagen: Distribución de Laplace
1778
Laplace publicó una segunda ley de errores según la cual la frecuencia de un error era proporcional a la función exponencial del cuadrado de su magnitud, una formulación relacionada con el desarrollo de las distribuciones de error.
Fuente de la imagen: Distribución normal
1778
Daniel Bernoulli introdujo el principio del máximo producto de las probabilidades de un sistema de errores concurrentes, un antecedente de procedimientos de estimación por máxima verosimilitud.
Fuente de la imagen: Daniel Bernoulli
1781
Laplace obtuvo una fórmula para la ley de facilidad de un error, término acuñado por Joseph Louis Lagrange en 1774. La fórmula conducía a ecuaciones difíciles de manejar.
1787
En una investigación sobre el movimiento de Saturno y Júpiter, Laplace generalizó el método de Tobias Mayer mediante distintas combinaciones lineales de un grupo de ecuaciones.
1805
Adrien-Marie Legendre publicó el método de los mínimos cuadrados para minimizar errores en datos de medición. El método se convirtió en una herramienta central de la estadística matemática.
Fuente de la imagen: Adrien-Marie Legendre
1808
Robert Adrain publicó de manera independiente una formulación del método de los mínimos cuadrados, contribuyendo a su desarrollo en el ámbito anglosajón.
1809
Carl Friedrich Gauss publicó de forma independiente el método de los mínimos cuadrados. Ya lo había utilizado en 1801 para predecir la localización del planeta enano Ceres.
Fuente de la imagen: Carl Friedrich Gauss
1810 - 1889
El método de los mínimos cuadrados recibió demostraciones y desarrollos posteriores de Laplace, Gauss, Ivory, Hagen, Bessel, Donkin, Herschel, Crofton y Thiele entre 1810 y 1889.
Fuente de la imagen: Mínimos cuadrados
1815
El astrónomo alemán Frederik Wilhelm Bessel introdujo el término error probable, der wahrscheinliche Fehler, para referirse a la desviación media.
Fuente de la imagen: CEP (balística)
1870
El estadístico alemán Wilhelm Lexis desarrolló las primeras pruebas relacionadas con la distribución normal, contribuyendo a la evaluación estadística de la variabilidad.
Fuente de la imagen: Wilhelm Lexis
1877 - 1883
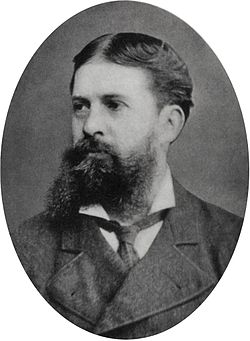
Charles S. Peirce formuló teorías frecuentistas de la estimación y de la prueba de hipótesis entre 1877-1878 y 1883. En este contexto introdujo la noción de confianza.
Fuente de la imagen: Charles Sanders Peirce
1895
Anders Nicolai Kiær introdujo el concepto de muestreo estratificado, que divide una población en grupos o estratos para mejorar la representación de las muestras.
Fuente de la imagen: Muestreo estratificado
1906
Arthur Lyon Bowley introdujo el muestreo aleatorio, una técnica fundamental para seleccionar observaciones de una población y sustentar inferencias estadísticas.
Fuente de la imagen: Muestreo (estadística)
1907
Francis Galton analizó en Nature la precisión de 787 conjeturas sobre el peso de un buey en una feria. El peso real era de 1208 libras y la mediana de las estimaciones fue de 1198 libras, mostrando la utilidad práctica de la mediana.
Fuente de la imagen: Francis Galton
1925
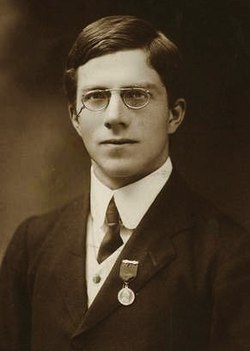
El nivel de significación del 5 % parece haber sido introducido por Ronald Fisher en 1925. Fisher consideró significativas las desviaciones que excedieran dos veces la desviación estándar.
Fuente de la imagen: Ronald Fisher
1920 - 1929
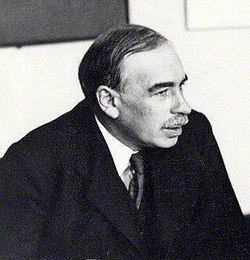
A comienzos de la década de 1920, John Maynard Keynes propuso interpretar la probabilidad como el grado de creencia subjetivo en una proposición, en contraste con interpretaciones exclusivamente frecuentistas.
Fuente de la imagen: John Maynard Keynes
1930 - 1950
Bruno de Finetti, con Fondamenti Logici del Ragionamento Probabilistico de 1930, y Frank Ramsey, con The Foundations of Mathematics de 1931, llevaron más lejos la interpretación subjetiva. El enfoque fue desarrollado y popularizado posteriormente por L. J. Savage en los años cincuenta.
1939
Harold Jeffreys desarrolló la inferencia bayesiana objetiva. Su libro Theory of Probability apareció en 1939 y ofreció una formulación influyente de métodos bayesianos objetivos.
1957
Edwin Thompson Jaynes promovió el concepto de entropía máxima para construir distribuciones previas. El principio se convirtió en una herramienta importante de los métodos bayesianos objetivos, especialmente en problemas discretos.
1965
El segundo volumen de Introduction to Probability and Statistics from a Bayesian Viewpoint, de Dennis Lindley, llevó los métodos bayesianos a un público más amplio.
1979
José-Miguel Bernardo introdujo el análisis referencial, que ofrece un marco general para el análisis bayesiano objetivo.
Fuente de la imagen: José Bernardo Iturraspe
O explora el directorio completo de líneas de tiempo históricas, con más de 2.500 temas.
Esta línea de tiempo de Historia de la Estadística se generó con ayuda de IA, a partir de información encontrada en internet.
Trabajamos para mantener estas líneas de tiempo precisas, pero algunos errores se nos escapan. Si encuentras uno, escríbenos a [email protected] y lo corregiremos para los próximos visitantes.
Export your timeline, add your own events, edit or remove AI-generated events, and much more
No credit card required.
Cancel anytime.
Cancel anytime.
You can create an unlimited number of timelines with up to 10 events on each one, customize how they look, export them to PDF, PNG, PowerPoint, CSV, and Excel, and share them with a link. Paid plans raise the event limit and add features like spreadsheet imports and collaborators.
Yes. You can cancel your subscription from your account page at any time, and you will not be charged again. Your subscription stays active for the rest of the period you already paid for.
Yes. We will email you a reminder before the annual renewal, and we will also email you a receipt.
Yes. You can email us within 15 days of any payment, and we will issue you a full refund.
Check out our pricing docs or send us an email anytime: [email protected].